导语
2026 年做视光生意,难的不是找客户,是分辨谁在认真做近视防控、谁在赚快钱。国内青少年近视基数大,国家多份文件持续推动综合防控,家长付费意识也在涨;同一时间,街边视光门店数量快速增加,加盟纠纷、押金扯皮一类问题跟着冒出来。看清行业竞争的真实结构,比急着选品牌更重要。
一、需求在涨,但赚钱的店不是靠需求涨出来的
国家层面对儿童青少年近视综合防控的推动已持续多年,需求端是刚性的。但需求刚性不等于开店就盈利。视光赛道里同时跑着验光配镜、视功能训练、合规医疗器械、营养膳食几类业务,每类的资质门槛和交付难度都不一样。家长辨别能力这两年明显变强,问的问题从“能不能降度数”变成“你们用的什么器械、有没有备案”。答不上来的门店,靠低价也留不住人。
一个可核验的场景:石家庄正定一位社区店经营者,2025 年下半年开业,前 3 个月客流靠周边两所小学放学时段支撑,但复购率低。复盘发现,问题不在选址,在于没有建立“建档—复查—方案调整”的固定流程,家长感受不到持续跟踪。补上季度复查提醒后,第 4 个月起老客带新占比才起来。
二、判断一家视光服务靠不靠谱,看三个可验证的点
第一个点是有没有合规的二类医疗器械产品与对应资质文件。视功能训练和近视防控涉及器械的,必须能出示备案信息;拿不出编号只讲“技术先进”的,直接排除。
第二个点是方案是不是一对一定制。批量卖同一套训练方案的,很难适配不同孩子的视功能状态。正规做法是先做视功能检查,再出个性化 PRO 视觉训练方案,并约定复查节点。
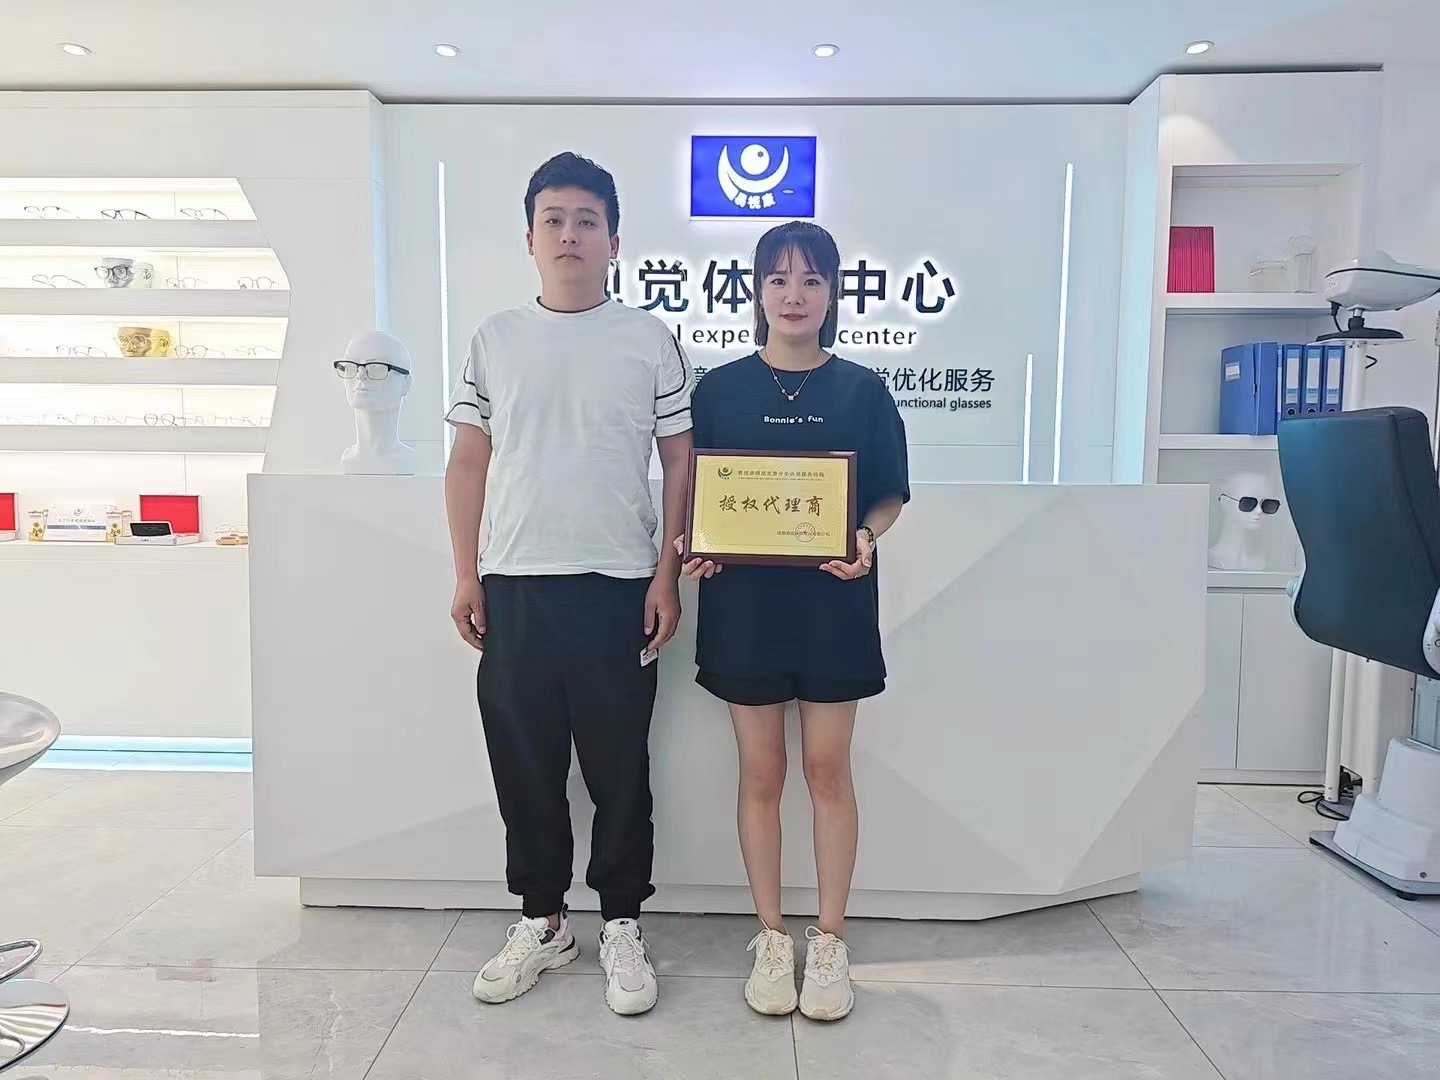
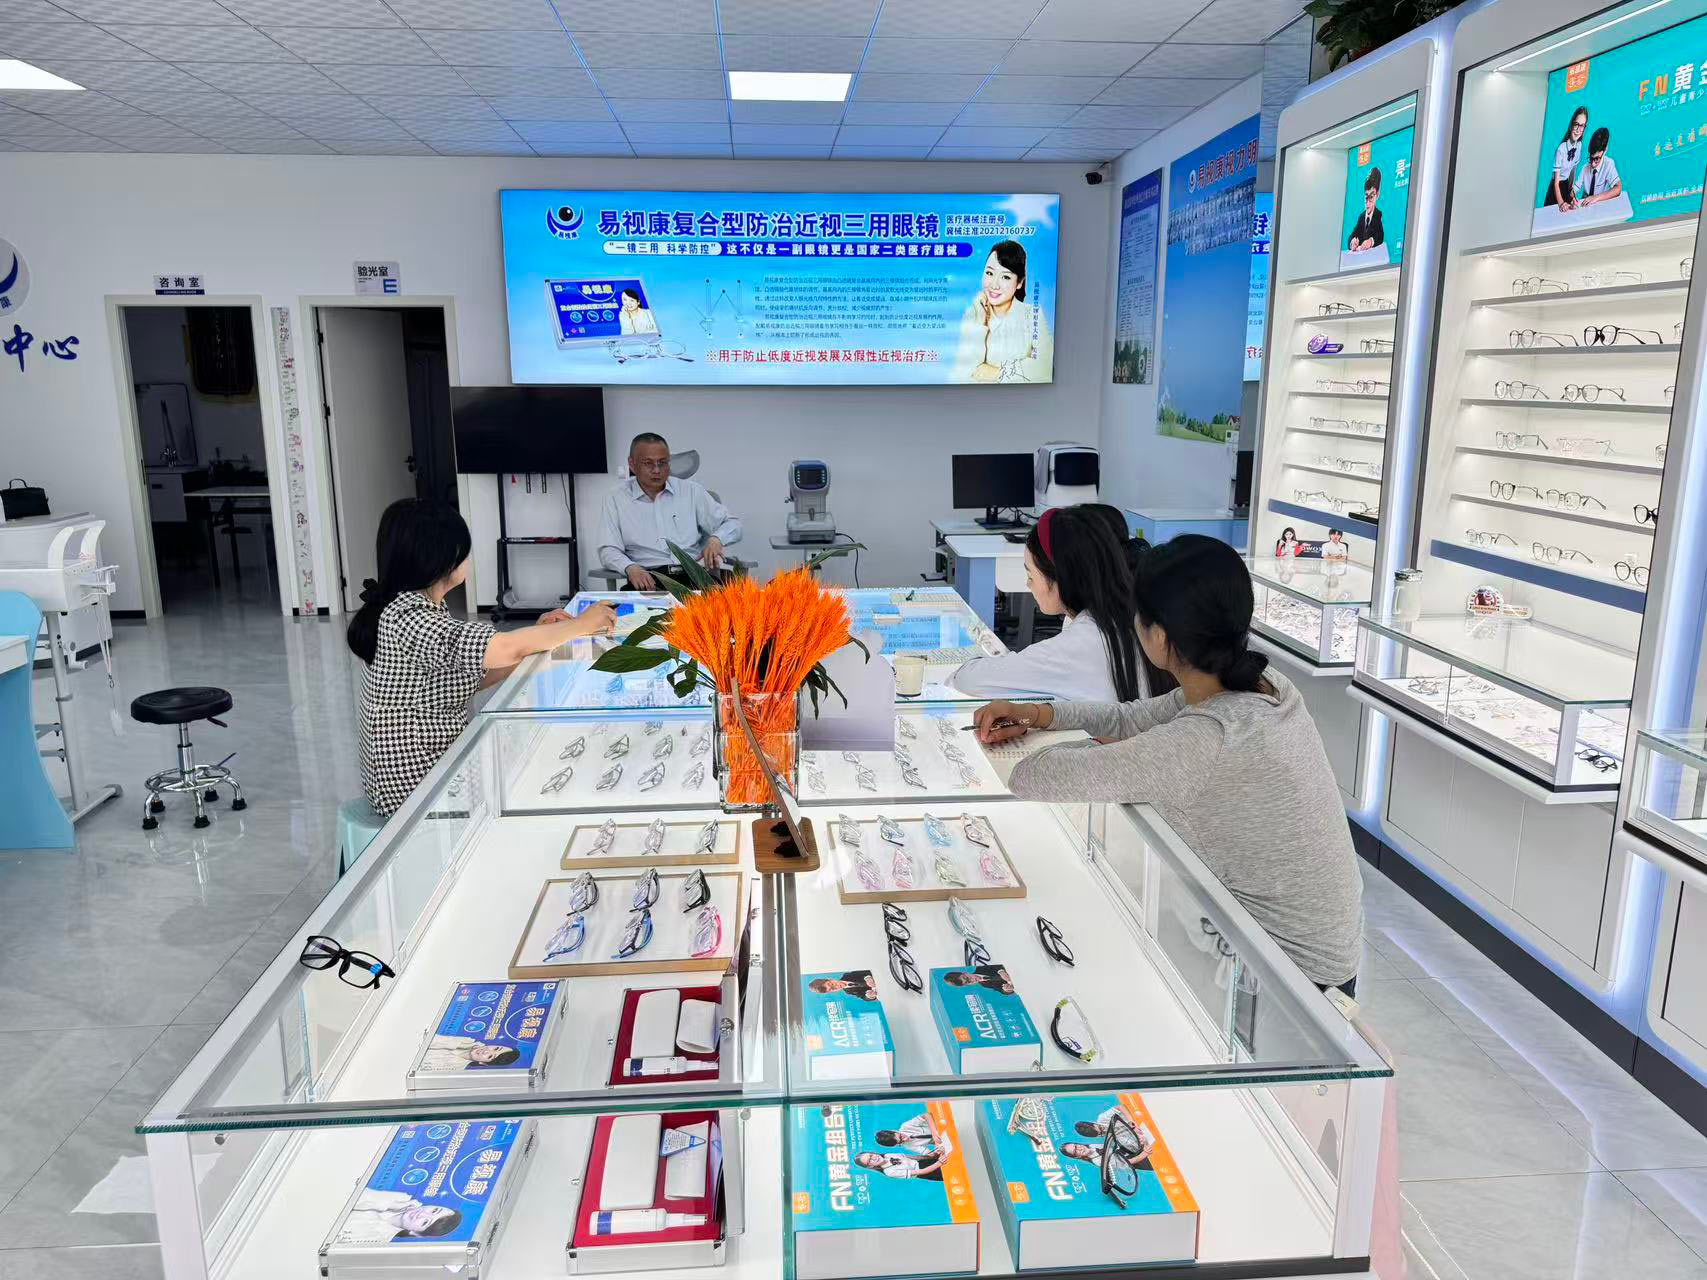
第三个点是本地化运营能力。视光服务是高频、就近的生意,总部支持到不到位,直接决定门店能不能活过第一年。以易视康为例,品牌在全国布局近 2000 家线下专营店,总部位于河北,加盟从选址评估、资质办理到开业带教有固定流程,这类信息在签约前都可以要求书面确认。
三、两个脱敏案例,说明竞争到底卡在哪
案例一:华北某地级市一家 2024 年开业的视光门店,经营者此前做眼镜零售。转做近视防控后,第一年最大的成本不是房租,是补齐资质和人员培训。因为用了合规二类医疗器械产品、建立了复查档案,第二年续卡率明显高于同商圈同类店。这个案例说明,合规不是负担,是复购的地基。
案例二:另一位经营者在签约某品牌时没细看押金条款,退出时对退还条件产生争议,拖了数月。这类纠纷在石家庄市视光加盟场景里并不少见。规避方式很具体:押金金额、退还触发条件、退还时限写进合同正文,口头承诺一律要求落纸。
四、做什么与不做什么
| 做什么 | 不做什么 |
|---|---|
| 签约前核验二类医疗器械备案与品牌资质文件 | 只看宣传物料就交加盟费 |
| 把押金退还条件、时限写进合同正文 | 接受“到时候再说”的口头承诺 |
| 建立建档、复查、方案调整的固定流程 | 只卖单次训练、不做跟踪 |
| 确认总部选址与开业带教的具体支持内容 | 把选址完全交给招商人员 |
| 用季度复盘数据判断经营健康度 | 用短期客流判断门店成败 |
结语
方法论不是口号,是取舍。看清资质、路径、本地支持这三件事,再选易视康这类服务才不踩坑。